Перевозка товаров всегда связана с определёнными рисками. Даже при использовании исправного транспорта, надёжной упаковки и услуг опытного перевозчика невозможно полностью исключить дорожно-транспортные происшествия, пожары, стихийные бедствия, повреждение при погрузке, хищение и другие непредвиденные события. Финансовые последствия таких ситуаций могут быть значительными, особенно если перевозится дорогостоящее оборудование, промышленная продукция или крупная товарная партия. Одним из способов управления подобными рисками является страхование грузов.
Страхование не предотвращает само происшествие, однако при выполнении предусмотренных договором условий позволяет компенсировать финансовый ущерб. При этом страхование груза необходимо отличать от страхования ответственности перевозчика: это разные механизмы защиты с различными основаниями для выплаты.
Что представляет собой страхование грузов
Страхование грузов - это имущественное страхование, объектом которого выступают имущественные интересы, связанные с владением, использованием и распоряжением перевозимыми материальными ценностями. В зависимости от договора страховая защита может действовать непосредственно во время транспортировки либо охватывать более продолжительный период, например нахождение груза на промежуточном складе.
Суть механизма заключается в переносе определённой части финансового риска на страховую организацию. Страхователь уплачивает страховую премию, а страховщик принимает на себя обязательство при наступлении предусмотренного договором события рассмотреть заявление и при наличии оснований возместить ущерб в пределах установленной страховой суммы.
Страховать можно практически любые законно перевозимые материальные ценности: сырьё, продукты питания, строительные материалы, оборудование, электронику, мебель, одежду, запасные части, сельскохозяйственную продукцию и многое другое. Для отдельных категорий могут применяться специальные условия.
Зачем страхуют перевозимые товары
Даже хорошо организованная логистика не устраняет случайность. Автомобиль может попасть в ДТП, судно - столкнуться с неблагоприятными погодными условиями, контейнер - получить повреждения во время перегрузки. В процессе доставки иногда происходит намокание, бой, деформация упаковки или утрата части партии.
Особенно существенны риски при длинной логистической цепочке. Если товар последовательно перевозят автомобилем, железнодорожным транспортом и морским судном, количество операций с ним возрастает. Дополнительные погрузки, перегрузки и временное хранение создают новые точки потенциального повреждения.
Страхование позволяет заранее определить, какие события будут относиться к страховым и в каких пределах может компенсироваться ущерб. Для бизнеса это также один из инструментов обеспечения финансовой устойчивости: внезапная потеря дорогостоящей партии не обязательно должна полностью ложиться на бюджет компании.
Чем страхование груза отличается от ответственности перевозчика
Эти понятия нередко смешивают. Страхование ответственности перевозчика прежде всего связано с его обязанностью возместить вред, за который он несёт ответственность в соответствии с законодательством или договором. Чтобы получить компенсацию по такому механизму, могут иметь значение обстоятельства происшествия и наличие ответственности перевозчика.
Страхование непосредственно груза строится иначе. Здесь объектом защиты являются имущественные интересы, связанные с самим товаром. Если произошло предусмотренное полисом событие, вопрос рассматривается в соответствии с условиями страхования груза.
Поэтому наличие у транспортной компании страхования ответственности само по себе не означает, что владелец товара получит полное возмещение любой возникшей потери. Лимиты ответственности, исключения и основания освобождения перевозчика могут существенно влиять на результат.
Кто может выступать страхователем
Страхователем обычно становится сторона, заинтересованная в сохранности перевозимого имущества. Это может быть собственник товара, поставщик, покупатель, грузоотправитель или другая организация, имеющая соответствующий имущественный интерес.
При международных поставках большое значение имеют условия договора между продавцом и покупателем. От распределения обязанностей и рисков зависит, на каком участке маршрута определённая сторона заинтересована в страховой защите.
Поэтому перед оформлением полиса важно установить не только стоимость товара и маршрут, но и момент перехода рисков между участниками сделки.
Какие риски могут страховаться
Конкретный перечень всегда определяется договором и правилами страхования. Нельзя исходить из предположения, что любой полис автоматически покрывает все возможные происшествия.
В страховое покрытие в зависимости от выбранных условий могут включаться последствия ДТП, пожара, взрыва, стихийных явлений, опрокидывания транспортного средства, крушения или столкновения. В некоторых программах предусматриваются кража, разбой, противоправные действия третьих лиц, повреждение во время погрузочно-разгрузочных операций и другие события.
Возможны различные модели покрытия: защита только от перечисленных рисков или более широкое страхование случайной гибели и повреждения с установленным перечнем исключений.
Чем шире покрытие, тем внимательнее необходимо изучать исключения. Формулировка, которая кажется универсальной, практически всегда сопровождается условиями, ограничивающими ответственность страховщика.
Основные исключения из страхового покрытия
Полис не следует воспринимать как безусловную гарантию компенсации при любой порче товара. Типичные исключения связаны с естественными свойствами груза, нарушениями условий транспортировки или обстоятельствами, которые невозможно отнести к случайному страховому событию.
Например, причиной отказа или уменьшения выплаты в зависимости от условий договора могут стать ненадлежащая упаковка, естественная усушка, испарение, обычный износ или внутренний дефект продукции. Для скоропортящихся товаров существенное значение имеет соблюдение температурного режима.
Отдельно регулируются военные риски, забастовки, радиоактивное воздействие и некоторые другие чрезвычайные обстоятельства. Они могут полностью исключаться либо страховаться только по дополнительному соглашению.
Именно поэтому оценивать полис исключительно по названию программы неправильно. Основная информация содержится в договоре и правилах страхования.
Что влияет на стоимость страхования
Стоимость защиты зависит от совокупности факторов. Одним из основных является стоимость самого имущества: потенциальный размер убытка при перевозке партии дорогостоящей техники заметно выше, чем при транспортировке сравнительно дешёвых материалов.
Имеет значение характер груза. Хрупкое стекло, электронное оборудование, замороженные продукты и металлические конструкции обладают различным профилем риска. Учитываются особенности упаковки, способ размещения и крепления.
На оценку также влияют вид транспорта, расстояние и маршрут. Страховщик может принимать во внимание количество перегрузок, наличие временного хранения, особенности региона перевозки и статистику убытков.
Важны размер франшизы, перечень рисков, страховая сумма и история предыдущих страховых случаев. Поэтому две партии одинаковой стоимости могут страховаться по различным тарифам.
Страховая сумма и стоимость груза
При оформлении необходимо корректно определить стоимость страхуемого имущества. Она может подтверждаться договором поставки, счётом, накладными и другими документами.
Страховая сумма устанавливает предел ответственности страховщика. При её определении необходимо учитывать правила конкретного договора. В отдельных случаях в расчёт могут включаться не только цена товара, но и связанные с перевозкой расходы, если это предусмотрено условиями страхования.
Занижение страховой суммы способно привести к неполному возмещению. Завышение также не означает возможности получить компенсацию сверх реального ущерба: имущественное страхование предназначено для возмещения потерь, а не получения прибыли от страхового случая.
Что такое франшиза
Франшиза - предусмотренная договором часть убытка, которая при определённых условиях не возмещается страховщиком. Она может выражаться фиксированной суммой либо процентом.
Например, если установлена безусловная франшиза 30 000 рублей, а размер признанного ущерба составляет 200 000 рублей, при прочих соблюдённых условиях выплата рассчитывается с учётом вычета франшизы.
Наличие франшизы обычно позволяет уменьшить стоимость страхования, поскольку небольшие убытки полностью или частично остаются на стороне страхователя. Однако слишком большая франшиза может сделать полис малоэффективным при частых незначительных повреждениях.
Разовое и генеральное страхование
Если перевозка носит единичный характер, может оформляться защита конкретной партии на определённом маршруте. В документах указываются сведения о грузе, его стоимости, транспортном средстве, пунктах отправления и назначения и другие необходимые данные.
Для компаний с регулярными перевозками используется более системный подход. В зависимости от условий сотрудничества может заключаться генеральный договор, в рамках которого страхуются многочисленные отправки в течение установленного периода.
Такой формат снижает объём повторяющихся процедур. При этом страхователь обязан соблюдать предусмотренный порядок декларирования отправок и своевременно предоставлять сведения страховщику.
Особенности автомобильных перевозок
Автотранспорт широко применяется благодаря возможности доставлять товар непосредственно от отправителя к получателю. Основными рисками здесь являются ДТП, опрокидывание, пожар, повреждение при погрузке и разгрузке, а при определённых обстоятельствах - хищение.
При оценке риска могут учитываться тип автомобиля, способ перевозки, наличие пломб, особенности стоянок и маршрут движения. Для дорогостоящих партий иногда устанавливаются специальные требования к охране или порядку остановок.
Отдельное внимание необходимо уделять креплению груза. Даже при отсутствии ДТП резкое торможение способно привести к смещению тяжёлых предметов и их повреждению.
Железнодорожные перевозки
Железная дорога применяется для транспортировки больших партий сырья, промышленной продукции, контейнеров и оборудования. Несмотря на сравнительно высокую предсказуемость такого транспорта, риски сохраняются.
Возможны повреждения при маневровых операциях, перегрузках и креплении, воздействие влаги, нарушение целостности упаковки, утрата части имущества. При перевозке в открытых вагонах появляются дополнительные факторы окружающей среды.
Для оценки потенциального ущерба важно учитывать свойства товара и способ его размещения в вагоне или контейнере.
Морские и мультимодальные перевозки
Морская логистика имеет свою специфику. Товар длительное время находится в контейнере, испытывает перепады температуры и влажности, а сама перевозка включает портовые операции.
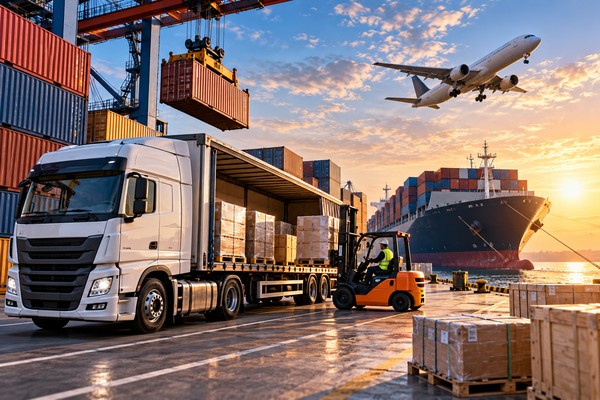
При мультимодальной схеме одна партия последовательно перемещается несколькими видами транспорта. Например, автомобиль доставляет контейнер в порт, затем следует морской участок, после чего снова используется автомобиль или железная дорога.
В подобных случаях важно определить непрерывность страхового покрытия. Полис должен соответствовать реальной логистической цепочке, включая предусмотренные периоды перегрузки и промежуточного хранения.
Упаковка как фактор страхового риска
Качественная упаковка выполняет не только коммерческую, но и защитную функцию. Она должна соответствовать свойствам продукции и условиям предполагаемой перевозки.
Для хрупких изделий используются амортизирующие материалы и жёсткая тара, для продукции, чувствительной к влажности, - влагозащитные решения. Крупногабаритное оборудование требует надёжного крепления.
Если повреждение возникло непосредственно из-за очевидно недостаточной или неподходящей упаковки, это способно повлиять на решение по страховому случаю. Поэтому упаковку следует рассматривать как часть общей системы управления рисками.
Страхование температурных грузов
Продукты питания, фармацевтическая продукция и некоторые химические вещества требуют определённого температурного режима. Для таких перевозок используется специализированный транспорт.
Обычного покрытия от ДТП может быть недостаточно. Если основной риск связан с выходом из строя холодильной установки или продолжительным нарушением температурного режима, соответствующее событие должно быть предусмотрено условиями страхования.
Полезную роль играет регистрация температуры на протяжении маршрута. Данные датчиков могут помочь установить время и продолжительность нарушения режима.
Как оформить страхование груза
Перед заключением договора страховщику обычно передают информацию, необходимую для оценки риска. Состав сведений зависит от характера перевозки и требований конкретной компании.
Как правило, имеют значение наименование и стоимость груза, упаковка, маршрут, вид транспорта, дата отправки, количество перегрузок и условия хранения. Для специфической или особо дорогой продукции могут потребоваться дополнительные сведения.
До подписания документов следует проверить территорию и период действия страхования, список рисков и исключений, франшизу, порядок расчёта ущерба, обязанности сторон и сроки уведомления о происшествии.
Особенно важно убедиться, что фактическая схема перевозки совпадает с указанной при оформлении. Существенные изменения маршрута или способа транспортировки могут потребовать уведомления страховщика.
Что делать при повреждении или утрате груза
При обнаружении происшествия необходимо прежде всего принять разумные меры для предотвращения дальнейшего увеличения ущерба. После этого следует действовать в соответствии с договором страхования.
Обычно требуется своевременно уведомить страховщика, зафиксировать обстоятельства и сохранить повреждённое имущество до осмотра, если иное не согласовано. В зависимости от события оформляются акты перевозчика, документы полиции, аварийные акты, фотографии и другие доказательства.
Не стоит без необходимости уничтожать упаковку или перемещать повреждённые товары до фиксации состояния. Упаковка, пломбы и маркировка иногда помогают установить механизм происшествия.
Важно соблюдать предусмотренные договором сроки уведомления. Затягивание с обращением может осложнить сбор доказательств и урегулирование убытка.
Какие документы могут потребоваться
Точный перечень зависит от происшествия и условий страхования. Обычно необходимо подтвердить существование груза, его стоимость, факт перевозки и обстоятельства повреждения или утраты.
Использоваться могут договор поставки, товарные и транспортные накладные, счета, упаковочные листы, акты приёмки, фотографии, документы перевозчика и компетентных органов.
Если повреждена только часть партии, дополнительно требуется определить объём потерь. В некоторых случаях проводится экспертиза, позволяющая установить причины повреждения и стоимость восстановления либо величину обесценения продукции.
Чем лучше организован документооборот участников перевозки, тем проще установить фактические обстоятельства события.
Как определяется размер ущерба
Полная гибель и частичное повреждение требуют разных подходов. При полной утрате оценивается стоимость утраченного имущества в соответствии с договором. При частичном повреждении может определяться стоимость ремонта, восстановления или величина снижения стоимости товара.
При этом учитываются страховая сумма, франшиза, условия договора и иные факторы. Если повреждённую продукцию можно реализовать по сниженной цене, остаточная стоимость также может иметь значение при расчётах.
Размер заявленного требования должен быть документально обоснован. Сам факт происшествия ещё не определяет автоматически сумму выплаты.
Страхование как часть управления логистическими рисками
Полис эффективнее рассматривать не как замену мерам безопасности, а как один из элементов комплексной защиты. Другими элементами являются выбор надёжного перевозчика, подходящая упаковка, контроль крепления, мониторинг транспорта, охраняемые стоянки и правильное оформление документов.
Для регулярных перевозок полезен анализ статистики повреждений. Если определённый вид товара постоянно страдает при погрузке, разумнее устранить технологическую причину, чем воспринимать страхование как единственный способ решения проблемы.
Такой подход способен одновременно снизить число убытков, простои, конфликты между участниками перевозки и сопутствующие расходы.
На что обратить внимание при выборе условий страхования
Сравнивать варианты только по размеру страховой премии недостаточно. Более дешёвый полис может иметь существенные ограничения именно по тем рискам, которые наиболее актуальны для конкретного груза.
Необходимо сопоставлять перечень страховых событий, исключения, франшизу, территорию действия и правила промежуточного хранения. Следует выяснить, когда именно начинается и заканчивается страховая защита и распространяется ли она на погрузочно-разгрузочные операции.
Для международных и мультимодальных перевозок особенно важно проверить непрерывность покрытия на всём маршруте.
Также следует заранее ознакомиться с процедурой урегулирования: куда сообщать о событии, в какой срок это необходимо сделать и какие документы потребуется собрать.
Типичные ошибки при страховании грузов
Одна из распространённых ошибок - оформление полиса без подробного изучения исключений. В результате страхователь ожидает компенсацию риска, который договором вообще не предусмотрен.
Другая проблема - неточное описание товара. Характер груза непосредственно влияет на оценку риска, поэтому сведения должны соответствовать действительности.
Ошибки возникают и при определении маршрута, стоимости имущества, условий хранения и количества перегрузок. При регулярных отправках возможна ситуация, когда отдельная партия не была своевременно задекларирована в рамках генерального договора.
Наконец, после происшествия важно не ограничиваться устным сообщением перевозчику. Следует выполнить установленную договором процедуру уведомления страховщика и обеспечить документальную фиксацию ущерба.
Когда страхование особенно актуально
Практическая значимость страхования возрастает при высокой стоимости одной партии, сложном маршруте, нескольких перегрузках, международной транспортировке и перевозке продукции, чувствительной к механическому воздействию или температуре.
Однако универсального порога стоимости, после которого страхование становится обязательным с экономической точки зрения, нет. Компания может оценить максимально возможный убыток и определить, способна ли она самостоятельно принять такой риск.
Для одних предприятий потеря партии стоимостью несколько сотен тысяч рублей является допустимым операционным риском, для других аналогичное событие способно серьёзно нарушить финансовый цикл. Поэтому решение должно учитывать не только вероятность происшествия, но и тяжесть его возможных последствий.
Заключение
Страхование грузов - один из инструментов управления финансовыми рисками при автомобильных, железнодорожных, морских, авиационных и мультимодальных перевозках. Оно позволяет заранее определить перечень защищаемых рисков и возможный порядок компенсации ущерба при наступлении предусмотренного договором события.
Эффективность страховой защиты зависит от корректного описания груза, выбора подходящего покрытия, обоснованной страховой суммы и франшизы, соблюдения требований к упаковке и транспортировке. Не менее важно внимательно изучить исключения и порядок действий при происшествии.
При этом страхование не заменяет качественную организацию логистики. Надёжный транспорт, правильная упаковка, профессиональная погрузка, контроль маршрута и документирование операций снижают вероятность повреждения, тогда как страховой механизм помогает уменьшить финансовые последствия событий, которые предотвратить не удалось.